
江苏、安徽、浙江多地快递陆续上调发货价格,持续高压态势之下,行业低价内卷乱象得到有效遏制。
一边是行业高喊提质升级、深耕服务价值,一边是末端派费标准停滞不前,从业者收入没有改善,依靠现有派费标准提升服务,落地乏力。
《快递观察家》发现,涨价红利并未有效传导至末端环节的情况下,一个残酷的行业现实印证,从价格战向服务战、价值战转型,绝非简单涨价即可完成,除亟待理顺末端派费分配机制外,行业还存在多重深层短板呼吁补齐。
重构分配首当其冲
利益分配机制失衡,是制约服务升级的核心痛点,也是当前行业最突出的短板。本轮行业涨价本质上是对过低定价的阶段性修复,多数涨价红利集中留存于企业总部,下沉到一线的收益微乎其微。
与此同时,行业“以罚代管”的粗放管理模式仍未根除,不合理罚款、层层加码扣款现象普遍存在,进一步压缩末端生存空间。一线网点的场地租金、设备维护、人工成本、罚款损耗等压力并未减轻。
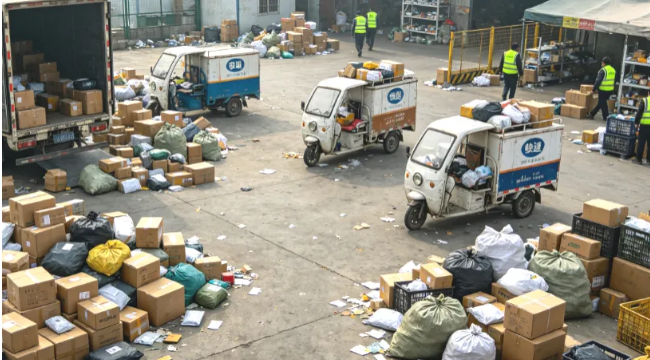
对于快递小哥而言,微薄的派费、严苛的考核、频繁的罚款,让其无力承担电联确认、上门派送、精细化售后、异常件处理等全套标准化服务。“又让马儿跑,又让马儿不吃草”的行业现状,导致服务提质沦为空谈。
《快递观察家》认为,想要打赢服务战,首要任务就是重构利益分配体系,打通涨价红利传导链路,整治不合理考核罚款,让末端有能力、有动力落实高品质服务。
除此之外,行业增值业务布局不足、价值赛道单一,是制约价值战落地的重要短板。服务体系同质化、分层化缺失,是行业转型的关键瓶颈。
过去价格战主导的竞争模式中,各大快递品牌服务模式高度趋同,核心竞争力集中于低价,而非服务品质。行业长期缺乏清晰、标准化、差异化的服务体系,无论普通电商件、生鲜冷链件、贵重精密件,均采用统一的运输、派送标准,无法匹配消费者多元化、个性化的寄递需求。
随着消费体验升级,用户对快递服务的需求早已从“能送达”转变为“送得快、送得好、送得贴心”,定时派送、上门派送、保价理赔、冷链保鲜、极速售后等增值服务需求持续攀升。
但目前多数快递企业仍未搭建完善的分层服务体系,高端增值服务供给不足、标准模糊、定价混乱,普通基础服务质量参差不齐。同时,行业缺乏统一的服务评级与定价挂钩机制,优质服务无法获得合理溢价,低价劣质服务难以被约束整治。
跳出同质化竞争怪圈,搭建分层、标准化、可溢价的服务体系,是行业从价格战转向价值战的核心突破口。
立足补齐发展短板
当前各大快递企业均已布局数字化、智能化转型,但多数技术投入集中于总部分拣中心、干线运输环节,末端数字化、精细化管理严重缺位。网点运营、派件调度、售后处理、异常件管控仍高度依赖人工经验,数字化智能化落地一线不足,降本增效转型滞后,是行业高质量发展的核心瓶颈之一。
《快递观察家》了解到,相较于成熟的物流体系,快递行业智能化降本增效的潜力尚未完全释放,技术赋能不足,直接制约了服务品质与行业价值提升。
同时,末端生态混乱、基础设施薄弱,是服务升级的底层短板。快递末端作为直面消费者的最后一公里,是服务战的核心战场,却也是行业最薄弱的环节。不少社区驿站、代收点、快递柜布局杂乱,行业缺乏统一的规范标准,不告而投、强制代收、乱收费、保管不当等问题频发。
此外,城乡末端布局不均衡问题突出,城市末端资源扎堆、乡镇及农村地区网点覆盖薄弱、配送服务缺失,城乡快递服务差距持续存在。末端基础设施不完善、运营不规范、生态不统一,让标准化服务难以落地,直接阻碍行业整体服务品质升级。
毋庸置疑,从价格内卷到价值突围,是快递行业可持续发展的必然趋势。终结低价内卷只是行业转型的起点,补齐多重深层短板、重构行业发展体系才是核心关键。
未来,快递行业必须跳出“涨价即提质”的浅层认知,全方位推进改革升级:重构末端利益分配机制,畅通红利传导,保障基层权益;搭建分层差异化服务体系,实现服务与定价匹配;深化全链路数字化转型,以技术赋能降本增效;规范末端生态布局,夯实最后一公里服务根基;深耕高附加值赛道,构建差异化核心竞争力。
唯有全方位补齐发展短板,彻底告别粗放式、规模化的低价竞争,真正以服务为核心、以价值为导向,才能推动快递行业走出囚徒困境,实现向“质量价值”的跨越。