
谈及快递末端,派费是行业发展绕不开的核心话题。当前快递末端派费争议的核心症结,并非整体派费单价过低,而是派费分配体系长期缺失公平性。不同区域、不同网点的派费结算标准差距悬殊,行业始终未搭建出一套可落地、可量化、全覆盖的按劳分配计价体系。
从行业发展现状来看,全网简单普涨派费并不具备现实可行性。虽然自动化分拣、智能调度、无人配送等数字化技术,持续压低干线、中转环节的硬性成本,但技术降本红利无法覆盖末端非标投递场景的差异,难以解决深层的派费分配失衡问题。整体而言,快递派费公平难以落地,是多重因素影响的共同结果。
一、关系户的存在是派费不公平的直接诱因。国内头部加盟快递企业均起源于桐庐,行业长期形成了根深蒂固的圈层人脉格局。桐庐出身,或是与省区、总部管理层存在地缘、宗亲、同窗关系的网点,能够获得隐性政策优待,普遍享有较高的派费基准、宽松的考核标准、旺季补贴及区域市场保护等红利,经营压力大幅减轻。而无圈层资源的普通市场化网点,完全依靠自身能力自负盈亏,缺乏政策兜底与扶持。这种资源分配不看投递难度、不看劳动强度,只看圈层人脉的隐性规则,隐蔽性极强,是行业派费不公的直接诱因。
二、“按闹”分配加剧了派费失衡的程度。行业普遍存在“会哭的孩子有奶吃”的分配潜规则。省区管理端为减少管理矛盾、保障区域网络稳定,对高频申诉、持续反馈诉求的网点,往往通过临时补贴、考核豁免、派费微调等方式妥协维稳。甚至部分本身盈利良好的网点,也会通过反复博弈争取额外政策红利。反观安分经营、极少申诉的网点,始终严格执行严苛考核标准,无法获得政策倾斜,网点间收益差距持续拉大。这种非市场化、非按劳化的分配逻辑,脱离了劳动价值计价核心,让派费公平性逐渐失真。
三、网点更替频繁,省区被动打破公平底线。网点频繁退网、合作商更迭频繁的区域,派费标准混乱问题尤为突出。这类区域投递难度大、运营成本高、生存压力大,省区为避免网络塌陷、稳住末端布局,往往会对网点提供短期政策倾斜和专项补贴扶持。同一区域、不同经营周期、不同合作商,派费政策标准完全不同,导致同片区派费标准不统一,形成持续性的公平漏洞。
四、产粮区的派费难以覆盖网点派送成本。行业长期存在产粮区与非产粮区的不合理双重定价逻辑,是结构性派费不公的关键诱因。行业高速发展阶段,电商集中的产粮区收件利润充足,总部为平衡全网成本,刻意压低产粮区派送派费,使派送环节基本处于亏损状态,倒逼网点依靠收件利润弥补派送亏损、扩大市场规模。而非产粮区收件资源匮乏、盈利薄弱,总部只能设置更高派费保障网点正常运营。长期以来形成“产粮区靠收件生存、非产粮区靠派费生存”的差异化格局。进入存量发展时代,该规则已严重滞后行业发展,派送成本是刚性真实成本,不应因收件盈利高低被反向压制。如今产粮区快件体量逐渐增加、投递场景也更复杂、派费标准却长期偏低,形成高强度、低收益的结构性不公。
五、网点考核规则挂钩派费,继续拉大派费差距。一般情况下,同一区域网点的基础派费单价基本统一,但是派费不公不仅源于单价差异,也来自模糊繁琐的考核扣款体系。加盟制企业普遍将网点服务质量、时效指标、投诉指标与派费结算深度挂钩,运营管控薄弱的网点扣款频次更多、金额更高。多重考核联动扣减派费,导致网点实际到手收益与系统基准派费严重脱节。相邻网点即便基准派费一致,只要单项考核出现偏差,最终实际收益就会形成明显差距,彻底打破区域派费公平格局。
其实顺丰作为直营体系的代表,在派费公平性方面有很多值得加盟制体系学习借鉴的地方。顺丰搭建起分级、分场景、分业态的标准化派费体系,真正实现劳动强度与收益精准匹配。
其一,按区域投递难度划分多级档位,对偏远乡镇、人口低密度、长距离投递区域设置更高派费;
其二,细化场景差异化计价,区分电梯楼栋与步梯高楼层、居民区与工商区等不同投递场景,按作业难度梯度定价;
其三,区分业态属性定价,根据商务件、电商件的服务标准、作业成本和纠纷风险设置差异化派费。以北京区域结算标准为例,居民楼电梯件派费约2元/件,无电梯高楼层件可达2.5元/件,写字楼集中快件派费约1.6元/件,计价规则公开透明、按劳取酬,充分证明快递派费公平具备成熟可行的落地路径。
当前快递行业已告别规模扩张的增量时代,全面迈入存量竞争的高质量发展阶段,派费公平改革的客观条件已逐渐成熟。
一方面,全网数字化系统持续迭代,可精准采集投递里程、作业场景、楼栋属性等精细化末端数据,十余年的行业数据积累,为投递难度建模、区域分级、差异化计价提供了充足的数据支撑;
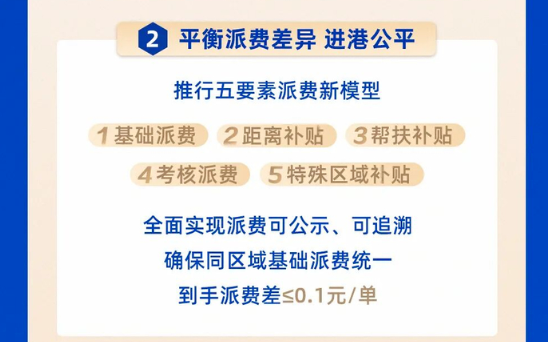
另一方面,行业末端降本空间已趋近极致,依靠压缩人力成本换取规模增长的粗放模式已难以为继,优化收益分配格局成为行业提质增效的核心突破口。在此背景下,中通等头部加盟快递企业率先开启改革探索,通过搭建五要素差异化派费模型、推行派费直付机制、精简不合理考核罚款、规范区域市场秩序等举措,有效破解层级收益截留、派费标准混乱等行业乱象,为全行业派费公平化转型提供了成熟的实操范本。
推进派费公平改革,首先要精准辨析系统性不公与经营性不公两类截然不同的行业矛盾。所谓系统性不公,根植于行业顶层制度架构、非标投递场景差异、业态定价规则等共性行业问题,是覆盖全网的结构性通病,需要依靠行业体系革新、规则优化来系统性破解。而经营性不公则属于网点个体经营问题,即便行业搭建起趋于公平、统一标准化的派费结算体系,仍有部分网点因经营模式粗放、成本管控能力薄弱、揽收业务储备不足等自身短板,即便享受行业统一政策待遇,依旧难以维持常态化正常经营运转,本质是网点经营管理能力的差异化所致。
这也引出了行业深层思辨:在派费分配体系日趋规范公平的行业趋势下,针对这类经营薄弱的网点,总部与省区是否有必要持续给予政策兜底与资源倾斜?从行业实操来看,适度的帮扶兜底能够稳固末端网络布局、规避区域网点塌陷风险,但长期无差别的资源扶持,也容易让弱势网点产生政策依赖,弱化自主经营、提质增效的主观积极性,不利于行业市场化优胜劣汰、高质量迭代发展。
快递派费不存在绝对公平,仅能实现动态的相对公平,受加盟制度、非标作业场景、市场化经营差异影响,全网统一均等的派费体系并不具备落地条件。行业破局核心,是构建适配行业特性的按劳分配机制,建立量化投递难度核算标准、统一全网考核规范、优化揽派收益结构。在行业高质量发展新阶段,唯有通过精细化规则改革持续优化末端分配格局,不断趋近相对公平的行业生态,才能夯实末端队伍稳定,推动快递行业实现长效可持续发展。