
平均一秒发出930个快递,单票净利提升至7分钱,公司常态吞吐产能达到日均9000万单以上。
申通快递交出一份亮眼的三季报成绩单,前三季度实现营业收入490亿元,同比增长26.94%;业务量220亿件,同比增长16.4%,同比提升 1.5个百分点。
亿豹网发现,在反内卷政策驱动与丹鸟并购落地的双重作用下,单票收入回升至2.20元,同比上升0.18元;经营活动净现金流达32亿元,同比增长67.5%,盈利质量明显改善。

当各项增速领跑行业,站在通达系竞争胶着、AI革命与丹鸟生态整合的多重交汇点上,申通的这份成绩单,既是对“反内卷”红利的确认,也拉开了它向头部阵营发起新一轮冲击的序幕。
拼价格转向拼单票
申通净利润翻倍,最直接的驱动力来自价格修复。今年上半年,申通单票收入已达2.24 元、同比上升 0.24元;同比回升0.18元。
这背后是行业性“反内卷”的持续发酵,随着多个产粮区全面提价,“反内卷”带来的不是个别企业的机会,而是整个行业的普遍红利。
对申通而言,更值得注意的是件量同步回暖。公司表示,淡季过后,9月起产粮区揽收价有所修复,价格环比7-8月回升,件量增速同样回暖,“反内卷”有望持续。当“单票价值”与“业务规模”同步增长,规模效应的含金量才真正兑现,这正是申通市占率稳定抬升至14.5%的底气所在。
申通数据大增的另一重推手,是丹鸟物流的整合。2025年7月,申通以3.62亿元现金收购菜鸟旗下丹鸟物流100%股权,并于当年11月完成工商变更;2026年3月,又接盘菜鸟2.8亿元重资产仓储。
这场并购的战略意图清晰,申通就此开启业务量增速领跑之路,丹鸟主打国内品质快递与逆向物流,在揽派端上门率、时效上具备优势,恰好补上了申通在高端品质与上门服务上的短板。
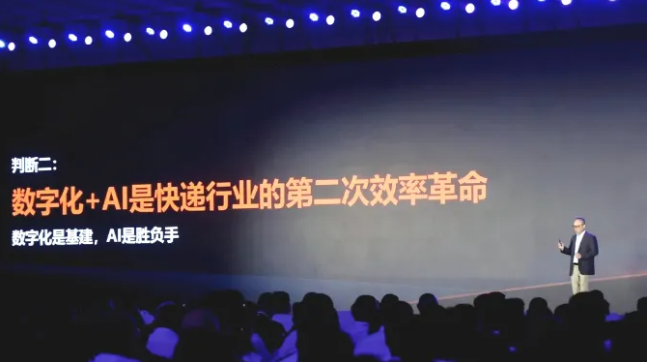
如果说反内卷是申通这轮业绩的“顺风车”,那么AI就是它押注未来的“胜负手”。今年7月客户开放日上,申通发布快递行业首个智能体平台“SClaw”,首次明确“物理 AI”战略,面向美妆、服装、日化等八大品类的百余家头部商家,亮出小件员数字分身、AI 数智客服、AI 路由规划三大核心场景。
申通副董事长王文彬的判断颇具代表性:“数字化是基建,AI是胜负手。”“AI应用范式发生了变化,要从对话框时代跨越到智能体时代。”在他看来,AI必须学会“动手干活”——实时理解包裹轨迹、车辆位置、驿站容量、客户情绪等真实物理变量并下达指令,为全网每条线路、每个快递员、每个异常节点装上“大脑”。
落地数据印证了这一路径的可行性:申通AI网点管家日均处理问题5.8万个,AI代打率60%,AI热线服务占比60%;面向网点的AI产品矩阵已覆盖21个省份,每月释放111个“人天”劳动产能。
当总部从“管理者”转向“总服务商”,把重复劳动交给AI、把时间还给奔跑的小哥,正是申通借AI 重构成本结构、追赶头部阵营的重要筹码。
三重考验横亘前路
“反内卷”重塑了竞争逻辑,当价格战退潮,“服务体验”重新成为决胜变量。不过,亮眼的业绩并不能掩盖申通逆袭路上的挑战。
首先,尽管市占率稳步抬升,但申通14.5%的份额与中通、圆通主导的头部阵营仍存规模差距。在产粮区揽收、干线运力、资本开支上需要优化提升。反内卷红利是全行业的,若要借势缩小差距,申通仍需在量与价之间维持精妙平衡。
其次,是服务升级与单票成本的压力。丹鸟整合带来品质提升,但高端服务的履约成本更高,如何在不拉低整体利润的前提下消化并表成本、把上门率优势转化为可持续的溢价,成为检验并购成效的关键。
另外,AI投入与确定性回报的博弈。押注AI需要持续的研发与系统投入,而“智能体”能否在广袤的加盟网络、数十万一线小哥中规模化落地,将直接决定其降本增效能兑现几分。
亿豹网认为,技术变革的另一面是组织变革,总部从管理转向服务,网点从经验驱动转向数据驱动,每一步都考验执行力。
应该说,反内卷给了申通喘息与涨价的空间,丹鸟给了它向上突破的抓手,AI则给了它弯道超车的想象。但逆袭从来不是单点突破,而是规模、服务、技术、组织等多重能力的综合兑现。
当行业集体告别价格战、驶入高质量发展新航道,申通能否将上述组合牌打成长期竞争优势,能否完成发展逻辑的换挡,答案将在未来几个季度逐渐清晰。