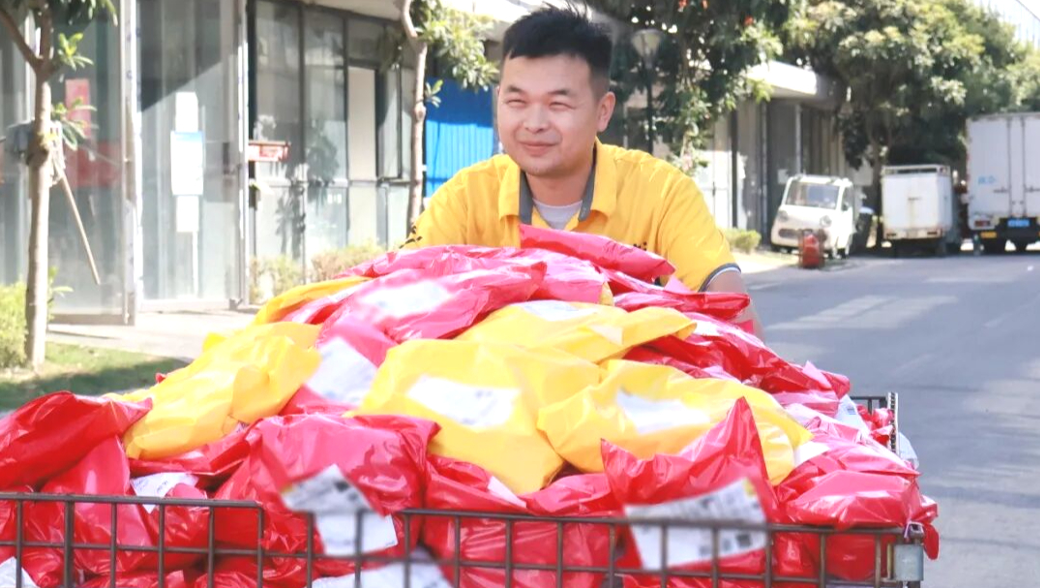

10月26日早盘,三大股指震荡走低,创业板指大跌3%,快递概念逆势活跃,中邮科技20cm封板,百洋医药涨逾10%,申通快递、科捷智能、中国外运等多股跟涨。
消息面上,国家邮政局近日召开邮政快递业安全治理规范化座谈会,要求持续深入推进“反内卷”工作。与此同时,双11大促开启,快递行业旺季来临。有机构指出,多家快递公司收入增速持续高于业务量增速,行业盈利与估值或迎来“双修复”。
双11旺季开启,“反内卷”政策持续深化
10月22日至23日,国家邮政局在河南洛阳召开邮政快递业安全治理规范化座谈会,要求持续深入推进“反内卷”工作,确保末端派费稳定,深化成本核算指导,严肃整治跨区揽件行为,企业总部不得对所属服务网络层层加码、转嫁经营成本。
此前,国家邮政局在三季度行业运行调度会上已将综合整治“内卷式”竞争列为四季度重点工作;福建、贵州、安徽等地邮政管理部门近期也密集召开快递业“反内卷”专项会议,推进落实。
此外,2026年双11大促已全面开启。京东于10月12日晚8点率先开启现货售卖,淘宝天猫10月15日晚8点开启预售、10月20日支付尾款并现货开售,抖音亦于10月15日开启开门红大促。
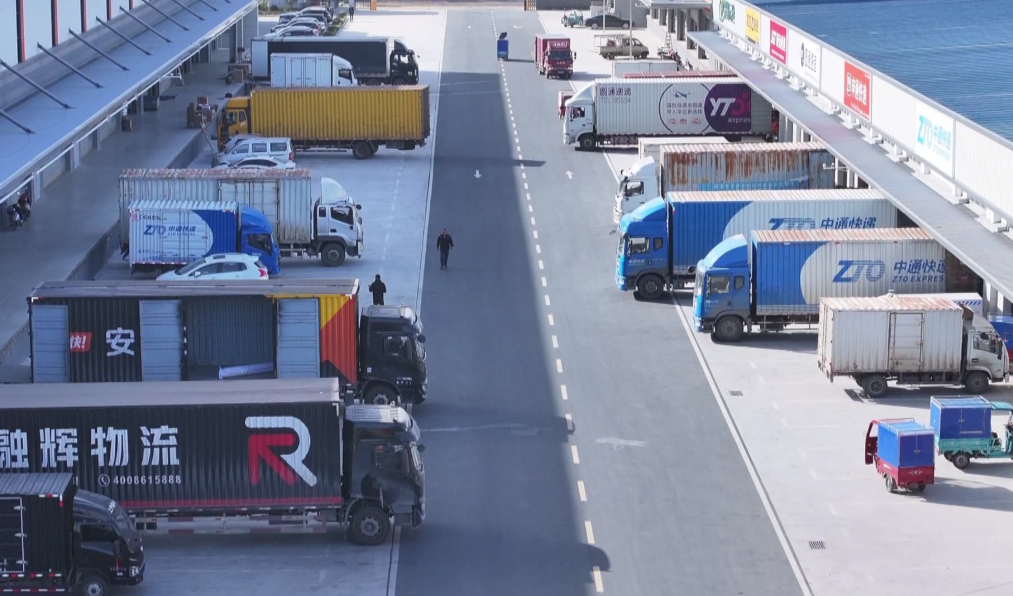
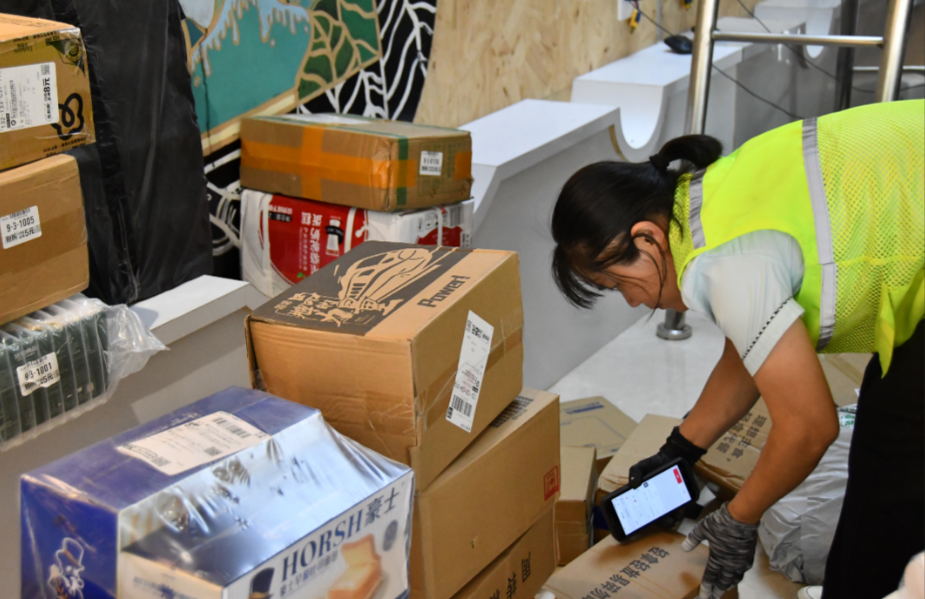
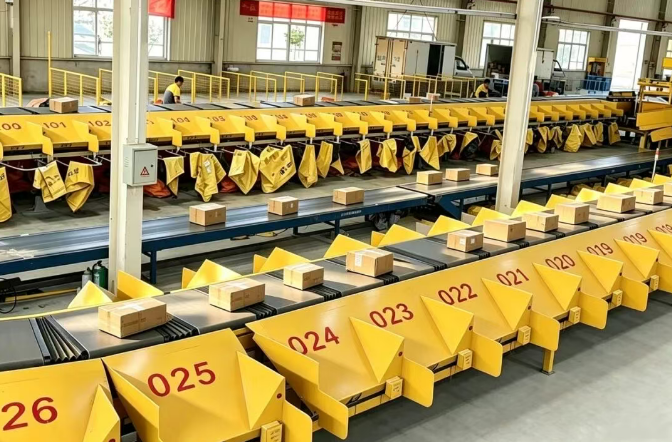
据第一财经报道,双11首波快递高峰已经到来。10月20日至21日付尾款期间,有快递云仓单量达到日常的2.5倍,极兔云仓揽收单量同比增长近50%,部分网点安排值班员通宵收件保障发货。中通云仓预计,今年双11将出现多轮单量高峰,10月31日、11月11日将接力成为下一波高峰。
从行业层面看,国家邮政局数据显示,9月全国快递业务量172.3亿件,同比增长2.1%;快递业务收入1345.2亿元,同比增长5.6%,收入增速连续7个月跑赢件量增速;9月单票收入约7.81元,同比提升3.5%,行业“量稳价升”态势持续巩固。
机构:行业盈利估值双修复可期
快递概念股主要涵盖以快递服务为核心业务的上市公司,分为直营制与加盟制两类模式。
华泰证券近日研报指出,截至10月19日,SW快递板块PE-TTM处于过去十年0.2%分位数,市场对需求放缓及“反内卷”执行力度的担忧已有较多反映;展望四季度,旺季与“反内卷”有望共同支撑单票盈利改善,后续催化在于旺季涨价落地、价格向盈利传导及业绩兑现。
“快递‘反内卷’趋势延续,看好旺季价格回升带动快递公司业绩持续修复。”国海证券认为,2026年以来,快递行业竞争格局加速分化,随着行业持续推进高质量发展,竞争由数量竞争转为质量竞争,头部公司业绩、估值有望双重修复。
中信证券亦表示,快递旺季价格修复,低增速加速竞争力分化,行业头部集中度有望进一步提升。
这一判断与长江证券的观点相呼应。该机构认为,监管持续引导行业从规模竞争转向质量与效益并重,有望改善加盟网络生态,为盈利持续修复创造条件;随着治理措施持续落实,叠加旺季件量增长及服务保障需求,行业合理定价与网点盈利有望获得支撑。
融资客逆势押注多只概念股
东方财富概念板块显示,目前A股市场有40股涉及快递概念,合计总市值超5300亿元。顺丰控股体量超1600亿元居首,圆通速递、中国外运、东航物流、佛塑科技、申通快递市值均超200亿元。
年初至今,快递概念板块整体走势偏弱,科瑞技术涨近35%,美盈森、绿通科技涨逾两成;中邮科技、飞马国际、药易购等8股跌逾30%。10月以来,板块延续震荡下行,新北洋逆势上涨19%,成为概念板块中为数不多的亮点。
业绩方面,截至10月25日,已有8只快递概念股披露2026年三季报。其中,申通快递前三季度实现归母净利润15.75亿元,同比增长108.46%;圆通速递净利润达46.30亿元,同比增长60.94%;飞马国际净利润同比增长79.25%。
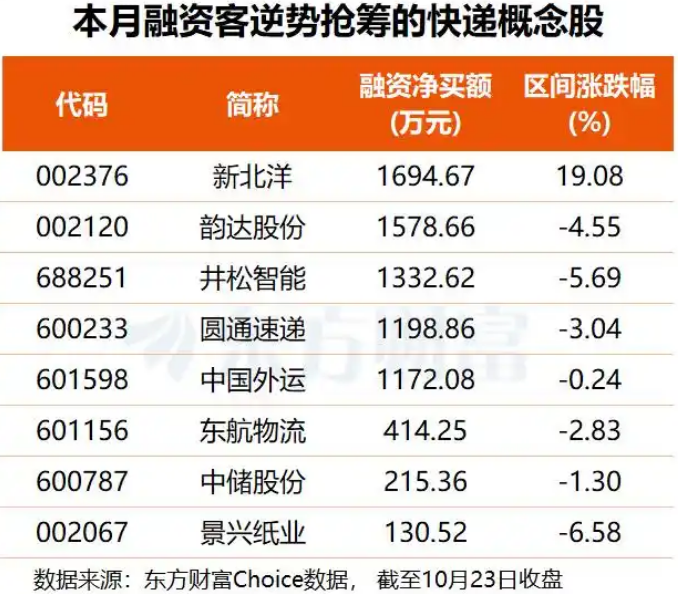
从资金角度看,东方财富Choice数据显示,10月以来,共有9只快递概念股获融资客逆势押注,新北洋、韵达股份、井松智能、圆通速递、中国外运融资净买额均超千万元。
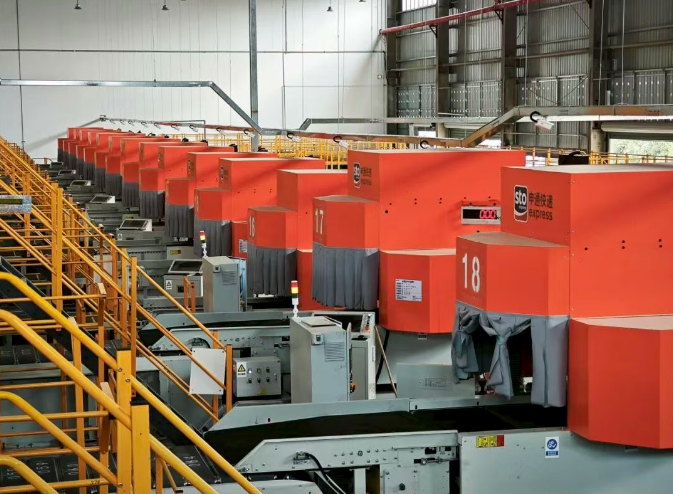
申通快递9月完成业务量25.24亿件,同比增长15.43%,增速领跑通达系;单票收入2.17元,同比提升2.36%。
圆通速递9月完成业务量29.51亿件,同比增长12.33%,显著高于行业2.1%的同比增幅,市场份额继续提升;单票收入2.08元,虽同比下滑5.76%,但环比回升0.03元,价格端边际逐渐企稳。